Wann und wo es am häufigsten kracht.
Nach Angaben der Versicherungswirtschaft (GDV) regulieren die Kfz-Versicherer in Deutschland Jahr für Jahr weit über 250.000 Wildunfälle. In Baden-Württemberg sind vor allem die Landstraßen durch Schwarzwald, Baar und Schwäbische Alb betroffen – etwa rund um Schramberg, Oberndorf, Sulz am Neckar, Freudenstadt, Nagold und Calw.
- Tageszeit: Morgen- und Abenddämmerung
- Jahreszeit: Frühjahr (April/Mai) sowie Herbst, wenn die Zeitumstellung den Berufsverkehr in die Dämmerung verschiebt
- Orte: Waldränder, Übergänge zwischen Wald und Feld, Strecken mit Wildwechsel-Schild
Richtig handeln: vor und nach dem Aufprall.
Vor dem Aufprall
Taucht ein Tier auf: abblenden, hupen, kontrolliert bremsen und das Lenkrad festhalten. Nicht ausweichen – ein Ausweichmanöver in den Gegenverkehr oder gegen einen Baum ist meist gefährlicher als der Zusammenstoß. Wo ein Tier ist, folgen oft weitere.
Nach dem Aufprall
- Warnblinker an, Warnweste anziehen, Unfallstelle mit Warndreieck sichern.
- Polizei rufen (110). Die Polizei verständigt den zuständigen Jagdpächter oder Förster.
- Verletztes Tier nicht anfassen – es kann in Panik gefährlich werden.
- Tier niemals mitnehmen. Das kann als Wilderei (§ 292 StGB) strafbar sein.
- Unfallstelle, Tier, Tierhaare und Schäden am Fahrzeug fotografieren.
- Wildunfallbescheinigung vom Jagdpächter oder der Polizei ausstellen lassen – die Versicherung verlangt sie.
Was zahlt die Versicherung?
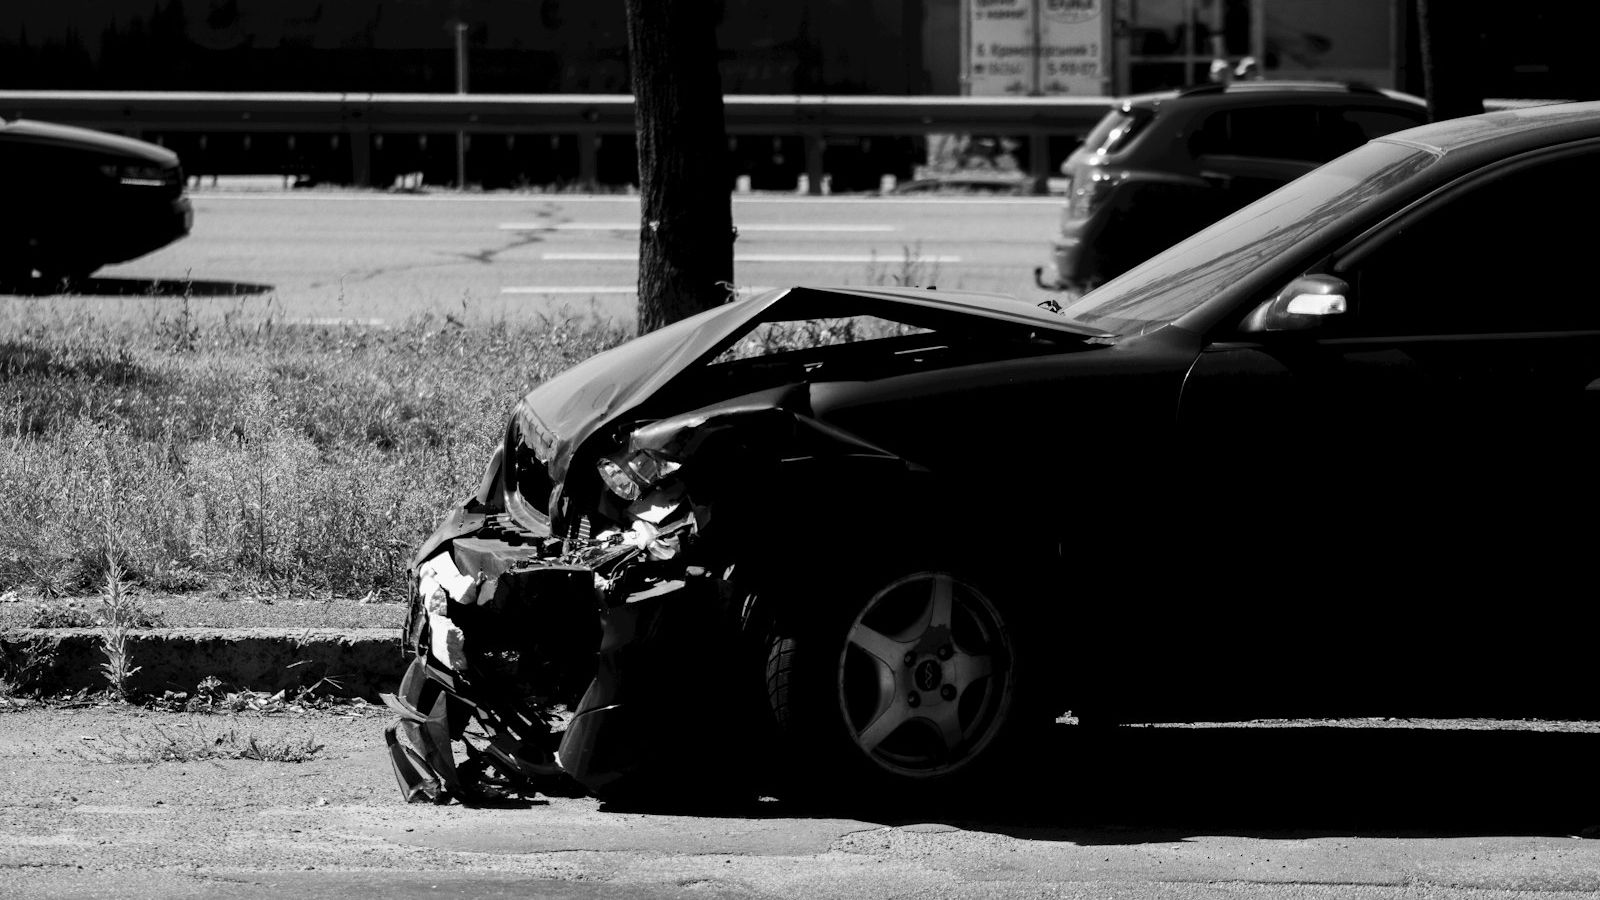
Schäden durch einen Zusammenstoß mit Haarwild – also etwa Reh, Wildschwein, Hirsch, Fuchs oder Hase – deckt die Teilkasko. Viele moderne Tarife erweitern den Schutz auf Tiere aller Art. Eine Teilkasko-Regulierung wirkt sich nicht auf Ihre Schadenfreiheitsklasse aus.
| Situation | Wer zahlt? |
|---|---|
| Zusammenstoß mit Haarwild | Teilkasko (abzüglich Selbstbeteiligung) |
| Ausweichschaden ohne Berührung | Teilkasko nur, wenn das Ausweichen bei größerem Tier geboten war – sonst Vollkasko |
| Nur Haftpflicht, keine Kasko | Den eigenen Schaden tragen Sie selbst |
Lohnt sich ein eigener Gutachter?
Bei einem Kaskoschaden beauftragt meist die Versicherung einen eigenen Sachverständigen. Ein eigenes Gutachten kann sich trotzdem lohnen – etwa wenn die Versicherung einen Totalschaden annimmt, den Wiederbeschaffungswert zu niedrig ansetzt oder versteckte Schäden an Kühler, Klimakondensator, Scheinwerfern, Sensoren oder Fahrwerk nicht berücksichtigt. Die Kosten für ein eigenes Gutachten muss die Kaskoversicherung dabei nicht automatisch übernehmen – wir besprechen das offen mit Ihnen, bevor Kosten entstehen.
Wir sind im ganzen Schwarzwald und darüber hinaus für Sie unterwegs – von Rottweil und Villingen-Schwenningen bis Freudenstadt, Calw und Offenburg.